Kā Latvijā tiek aprēķināts PVN?
 Darius Šoparas
Pievienotās vērtības nodoklis jeb PVN ir viens no būtiskākajiem netiešajiem nodokļiem Latvijā. To piemēro preču piegādēm, pakalpojumiem, preču importam un noteiktiem pārrobežu darījumiem. PVN galarezultātā sedz patērētājs, savukārt uzņēmums to aprēķina, iekasē, deklarē un iemaksā valsts budžetā.
Uzņēmējiem ir svarīgi ne tikai zināt pamatlikmi, bet arī saprast, kad jāreģistrējas VID PVN maksātāju reģistrā, kā atšķiras 21 %, 12 %, 5 % un 0 % likmes, kuros gadījumos darījums ir atbrīvots no nodokļa un kad iespējams atskaitīt priekšnodokli. Īpaša uzmanība 2026. gadā jāpievērš arī samazinātās likmes piemērošanai pārtikai un īpašajai PVN reģistrācijas kārtībai mazajiem uzņēmumiem.
Kas ir pievienotās vērtības nodoklis?
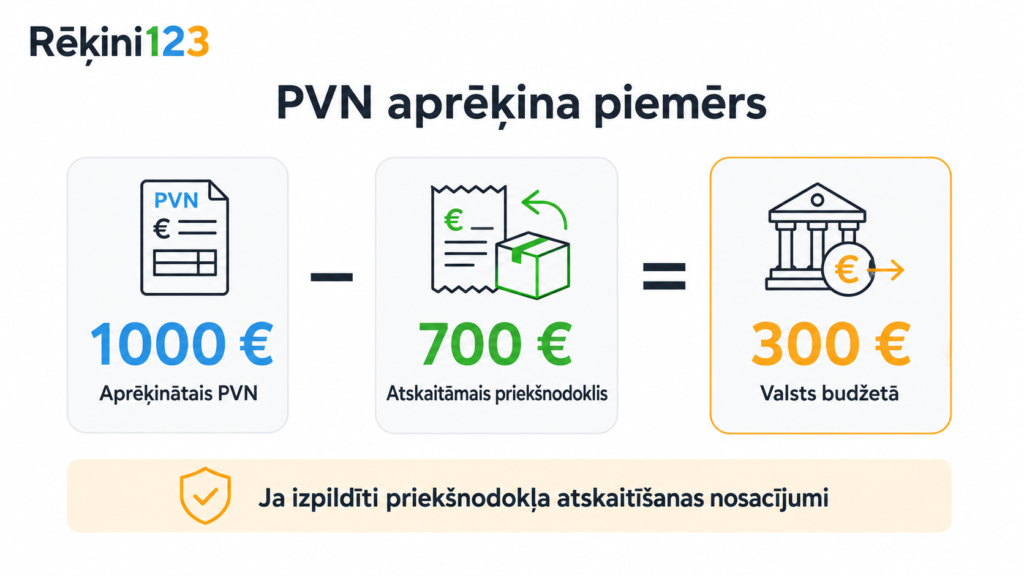
Pievienotās vērtības nodoklis ir patēriņa nodoklis, ko piemēro pievienotajai vērtībai katrā preču ražošanas, izplatīšanas vai pakalpojumu sniegšanas posmā. Reģistrēts PVN maksātājs saviem ar nodokli apliekamajiem darījumiem aprēķina PVN, bet noteiktos gadījumos no valsts budžetā maksājamās summas var atskaitīt priekšnodokli – PVN, kas samaksāts par uzņēmuma saimnieciskajai darbībai nepieciešamajiem pirkumiem.
Vienkāršots piemērs: uzņēmums klientiem ir aprēķinājis 1000 eiro PVN, bet par ar nodokli apliekamo darījumu nodrošināšanai iegādātajām precēm un pakalpojumiem atskaitāmais priekšnodoklis ir 700 eiro. Ja visi priekšnodokļa atskaitīšanas nosacījumi ir izpildīti, valsts budžetā maksājamā summa ir 300 eiro.
PVN piemērošanu Latvijā regulē Pievienotās vērtības nodokļa likums, Ministru kabineta noteikumi un Eiropas Savienības tiesību akti. Konkrēta darījuma aplikšana ar PVN ir atkarīga ne tikai no preces vai pakalpojuma veida, bet arī no darījuma vietas, partnera statusa un tā, vai darījums notiek Latvijā, citā ES dalībvalstī vai ārpus ES.
PVN likmes Latvijā 2026. gadā
Latvijā 2026. gadā tiek piemērota 21 % pamatlikme, 12 % un 5 % samazinātās PVN likmes, kā arī 0 % likme. Atsevišķi darījumi ir atbrīvoti no PVN vai nav uzskatāmi par Latvijā ar PVN apliekamiem darījumiem.
| PVN likme | Galvenie piemērošanas gadījumi |
|---|---|
| 21 % | Lielākā daļa preču un pakalpojumu, ja likumā nav noteikta cita likme vai atbrīvojums |
| 12 % | Noteikti medikamenti, medicīniskās ierīces, specializētā zīdaiņu pārtika, pasažieru pārvadājumi iekšzemē, tūristu izmitināšana, noteikta pārtika un citi likumā minētie darījumi |
| 5 % | Noteiktas grāmatas, prese un citi periodiskie izdevumi iespieddarba vai elektroniskā formā |
| 0 % | Eksports, noteiktas preču piegādes ES un citi likumā paredzēti pārrobežu darījumi |
PVN pamatlikme – 21 %
PVN pamatlikmi 21 % apmērā piemēro lielākajai daļai preču un pakalpojumu. Tā attiecas, piemēram, uz apģērbu, elektroniku, mēbelēm, sadzīves precēm, juridiskajiem, grāmatvedības, mārketinga un daudziem citiem profesionālajiem pakalpojumiem.
Ja uzņēmējs nav pārliecināts, vai konkrētajai precei vai pakalpojumam piemērojama samazinātā likme vai atbrīvojums, drošāk nav paļauties tikai uz preces ikdienas nosaukumu. Jāpārbauda likumā noteiktais apraksts, nosacījumi un, precēm, ja nepieciešams, arī Kombinētās nomenklatūras kods.
Samazinātā PVN likme – 12 %
Samazināto 12 % likmi piemēro tikai likumā precīzi noteiktām preču un pakalpojumu grupām. To vidū ir:
- noteikti medikamenti un medicīniskās ierīces;
- specializētie zīdaiņu pārtikas produkti;
- pasažieru un bagāžas regulārie pārvadājumi iekšzemē;
- izmitināšanas pakalpojumi tūristu mītnēs;
- koksnes kurināmais un siltumenerģija iedzīvotāju mājsaimniecību vajadzībām;
- likuma 1. pielikumā minētie svaigie augļi, ogas un dārzeņi, ja tie nav termiski vai citādi apstrādāti.
No 2026. gada 1. jūlija 12 % likme tiek piemērota arī likuma 2. pielikumā precīzi norādītai maizei, pienam, mājputnu gaļai un olām. Šis regulējums attiecībā uz šīm četrām pārtikas produktu grupām paredzēts līdz 2027. gada 30. jūnijam. Samazinātā likme neattiecas automātiski uz visiem produktiem, kuru nosaukumā minēta maize, piens, mājputnu gaļa vai olas – jāvērtē produkta sastāvs, apstrāde, apraksts un likuma pielikumā noteiktie izņēmumi.
Samazinātā PVN likme – 5 %
PVN 5 % likmi piemēro noteiktām grāmatām, mācību literatūrai, brošūrām, bērnu zīmējamām un krāsojamām grāmatām, kartēm un citiem likumā minētajiem izdevumiem. Tā attiecas arī uz noteiktiem laikrakstiem, žurnāliem, periodiskajiem izdevumiem, publikācijām tīmekļvietnēs un abonentmaksu.
Likmes piemērošanai jāievēro nosacījumi par publikācijas valodu un saturu. Samazinātā likme nav piemērojama izdevumiem ar erotisku vai pornogrāfisku raksturu, izdevumiem, kuru galvenais mērķis ir reklāmas vai komercsludinājumu publicēšana, kā arī saturam, kas pilnīgi vai galvenokārt sastāv no audiovizuāla satura vai mūzikas.
PVN 0 % likme
PVN 0 % likmi var piemērot, piemēram, preču eksportam ārpus ES, noteiktām preču piegādēm reģistrētam PVN maksātājam citā ES dalībvalstī, ja preces faktiski tiek nogādātas uz citu dalībvalsti, starptautiskajiem pasažieru pārvadājumiem un citiem likumā paredzētiem darījumiem.
Lai piemērotu 0 % likmi, uzņēmuma rīcībā jābūt darījumu un preču kustību apliecinošiem dokumentiem. Nepietiek tikai ar to, ka pircējs ir ārvalstu uzņēmums vai rēķinā norādīts ārvalsts PVN numurs.
0 % likme nav tas pats, kas atbrīvojums no PVN
Darījumam ar 0 % likmi PVN summa ir nulle, taču darījums ir ar nodokli apliekams un parasti saglabājas tiesības atskaitīt ar to saistīto priekšnodokli. Savukārt, veicot no PVN atbrīvotus darījumus, piemēram, noteiktus medicīnas, izglītības, apdrošināšanas vai finanšu pakalpojumus, priekšnodokļa atskaitīšanas tiesības parasti ir ierobežotas.
Šī atšķirība ir būtiska, jo tā ietekmē uzņēmuma izmaksas, deklarāciju un priekšnodokļa proporcijas aprēķinu.
Kas ir PVN maksātājs un kad jāreģistrējas?
PVN maksātājs var būt juridiska vai fiziska persona, kas veic saimniecisko darbību un ir reģistrēta VID PVN maksātāju reģistrā. Uzņēmuma statusu iespējams pārbaudīt pievienotās vērtības nodokļa maksātāju reģistrā.
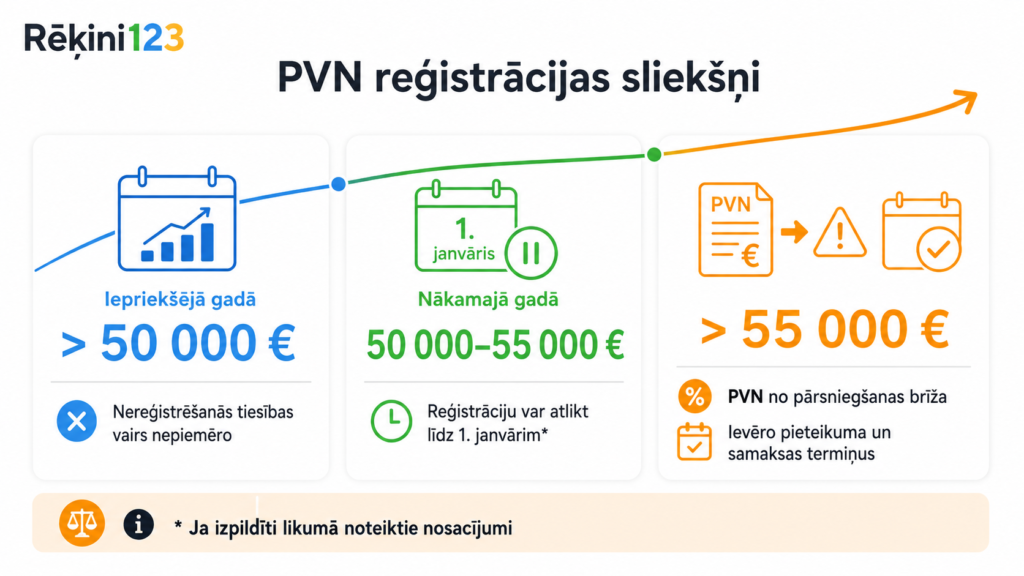
- gadā vispārējais PVN reģistrācijas slieksnis Latvijā ir 50 000 eiro kalendāra gadā. Sliekšņa aprēķinā jāiekļauj likumā noteikto Latvijā veikto preču piegāžu un sniegto pakalpojumu vērtība. Kopš 2025. gada aprēķins tiek veikts par kalendāra gadu, un tajā noteiktos gadījumos jāiekļauj arī atsevišķi ar PVN neapliekami darījumi. Pamatlīdzekļu un nemateriālo ieguldījumu pārdošanas vērtību, kā arī noteiktus gadījuma rakstura darījumus slieksnī neiekļauj.
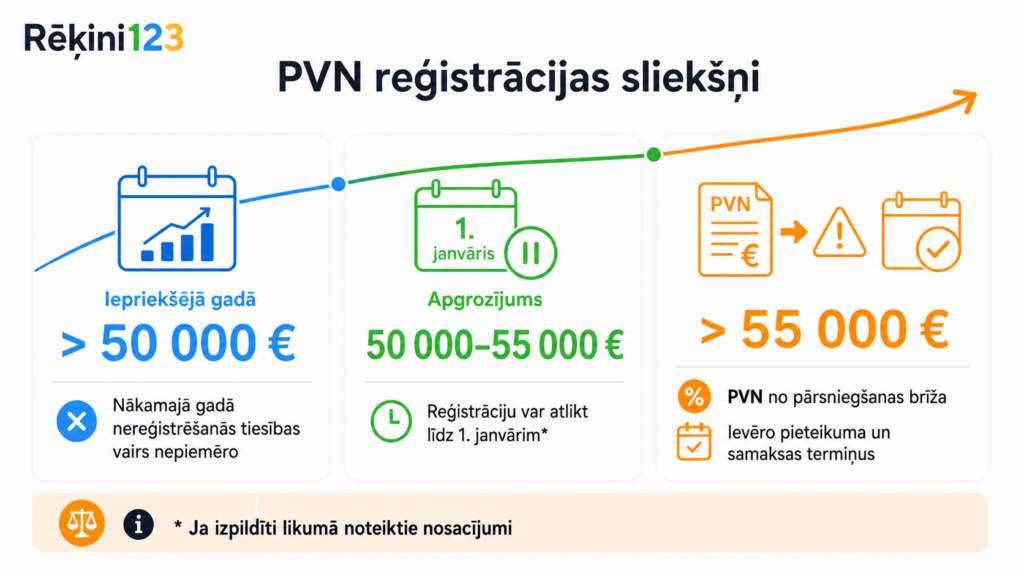
Ja iepriekšējā kalendāra gadā 50 000 eiro slieksnis ir pārsniegts, nākamajā gadā nevar atkārtoti izmantot tiesības nereģistrēties līdz sliekšņa sasniegšanai. Ja apgrozījums pārsniedz 50 000 eiro, bet nepārsniedz 55 000 eiro, likums noteiktos apstākļos ļauj reģistrāciju un PVN piemērošanu atlikt līdz nākamā gada 1. janvārim. Savukārt, pārsniedzot 55 000 eiro, PVN jāsāk piemērot no pārsniegšanas brīža un jāievēro likumā noteiktie pieteikuma iesniegšanas un nodokļa samaksas termiņi.
Plašāk par vispārējo slieksni un izņēmumiem var uzzināt rakstā par to, kad jāreģistrējas par PVN maksātāju.
Kad PVN reģistrācija var būt vajadzīga, nesasniedzot 50 000 eiro?
50 000 eiro slieksnis nav piemērojams visās situācijās. Reģistrācijas pienākums var rasties agrāk, piemēram, ja uzņēmums:
- saņem noteiktus pakalpojumus no citas ES dalībvalsts vai trešās valsts nodokļa maksātāja, piemēram, iegādājas “Meta”, “Google”, “Canva” vai citus ārvalstu digitālos pakalpojumus;
- sniedz noteiktus pakalpojumus citas ES dalībvalsts reģistrētam PVN maksātājam;
- iegādājas preces ES teritorijā un šo iegāžu kopējā vērtība kalendāra gadā pārsniedz 10 000 eiro;
- veic citus Pievienotās vērtības nodokļa likumā īpaši noteiktus darījumus.
Tāpēc uzņēmumam jāvērtē ne tikai kopējais apgrozījums, bet arī sadarbības partneru valsts un PVN statuss, iegādāto pakalpojumu veids un darījuma vieta PVN izpratnē.
Īpašā PVN reģistrācijas kārtība mazajiem uzņēmumiem
Kopš 2025. gada 1. jūlija mazajiem uzņēmumiem un saimnieciskās darbības veicējiem pieejama īpašā PVN reģistrācijas kārtība. Tā paredzēta situācijām, kad PVN jāsamaksā par noteiktiem saņemtajiem ārvalstu pakalpojumiem vai ES iegādātajām precēm, bet uzņēmuma vietējais apgrozījums nepārsniedz reģistrācijas slieksni.
Šo kārtību var izvēlēties, ja preču piegāžu un pakalpojumu kopējā vērtība Latvijā iepriekšējā un kārtējā kalendāra gadā nepārsniedz 50 000 eiro un uzņēmums nesniedz Pievienotās vērtības nodokļa likuma 19. panta pirmajā daļā minētos pakalpojumus citu ES valstu reģistrētiem PVN maksātājiem.
Īpašajā kārtībā reģistrēta persona:
- nepiemēro PVN saviem Latvijā gūtajiem ieņēmumiem no preču pārdošanas vai pakalpojumiem;
- samaksā PVN par likumā noteiktiem saņemtajiem pakalpojumiem un preču iegādēm;
- nav tiesīga atskaitīt priekšnodokli;
- iesniedz paziņojumu par PVN samaksu tikai par periodu, kurā radies maksāšanas pienākums.
Šī nav pilna jeb vispārējā PVN reģistrācija. Ja uzņēmumam ir lieli ar PVN apliekami izdevumi vai tā klienti pārsvarā ir PVN maksātāji, finansiāli izdevīgāka var būt brīvprātīga reģistrācija vispārējā kārtībā.
Kā aprēķināt PVN?
Ja zināma cena bez PVN, nodokli aprēķina šādi:
Cena bez PVN × PVN likme = PVN summa
Cena bez PVN + PVN summa = cena ar PVN
Piemēram, ja pakalpojuma cena bez PVN ir 100 eiro un piemēro 21 % likmi:
- PVN: 100 × 21 % = 21 eiro;
- cena ar PVN: 100 + 21 = 121 eiro.
Ja zināma tikai cena ar PVN, nodokļa summu nevar pareizi noteikt, vienkārši aprēķinot 21 % no gala cenas. PVN no cenas, kurā tas jau ir iekļauts, aprēķina šādi:
Cena ar PVN × 21 / 121 = PVN summa
Tātad no 121 eiro gala cenas PVN ir 21 eiro, bet cena bez PVN – 100 eiro. Ja piemērota 12 % likme, izmanto formulu “cena ar PVN × 12 / 112”, savukārt 5 % likmei – “cena ar PVN × 5 / 105”.
Ja vienā rēķinā ir preces vai pakalpojumi ar vairākām PVN likmēm, katrai grupai nodokļa bāze un PVN jāaprēķina atsevišķi.
Priekšnodoklis un budžetā maksājamais PVN
Reģistrēts PVN maksātājs no aprēķinātā pārdošanas PVN var atskaitīt priekšnodokli tikai tad, ja pirkums paredzēts ar PVN apliekamu darījumu nodrošināšanai, ir saņemts atbilstoši noformēts nodokļa rēķins un izpildīti pārējie likuma nosacījumi.
Priekšnodokli nevar automātiski atskaitīt par visiem uzņēmuma izdevumiem. Ierobežojumi var attiekties uz privātām vajadzībām izmantotiem pirkumiem, reprezentācijas izdevumiem, vieglajām pasažieru automašīnām un izdevumiem, kas saistīti ar neapliekamiem darījumiem. Ja uzņēmums veic gan apliekamus, gan neapliekamus darījumus, var būt jāaprēķina atskaitāmā priekšnodokļa proporcija.
PVN rēķini: kādi rekvizīti jānorāda?
Lai PVN būtu aprēķināts korekti un pircējs varētu pamatot priekšnodokļa atskaitīšanu, nodokļa rēķinā jānorāda visi obligātie rekvizīti. Atkarībā no darījuma tajā jāiekļauj:
- rēķina datums un unikāls numurs;
- pārdevēja un pircēja nosaukums vai vārds, uzvārds un adrese;
- PVN reģistrācijas numuri, ja tie jānorāda;
- preces vai pakalpojuma apraksts, daudzums un darījuma datums;
- cena bez PVN, piemērotā PVN likme un nodokļa summa;
- kopsumma;
- vajadzīgā atsauce, ja piemērota 0 % likme, atbrīvojums, apgrieztā maksāšanas kārtība vai īpašs PVN režīms.
Par iekšzemes darījumu, kura vērtība bez PVN ir mazāka par 150 eiro, noteiktos gadījumos drīkst izrakstīt vienkāršoto nodokļa rēķinu. Arī tajā jābūt Pievienotās vērtības nodokļa likumā paredzētajai informācijai.
Korekti sagatavoti rēķini un sistemātiska dokumentu uzskaite samazina kļūdu risku un atvieglo deklarācijas sagatavošanu.
PVN deklarācijas iesniegšana un nodokļa samaksa
PVN taksācijas periods var būt viens kalendāra mēnesis vai ceturksnis. Ja uzņēmums taksācijas gadā ir tikko reģistrēts VID PVN maksātāju reģistrā, pirmos sešus kalendāra mēnešus taksācijas periods ir mēnesis.
Mēneša periods ir arī tad, ja apliekamo darījumu vērtība pirmstaksācijas vai taksācijas gadā pārsniedz 50 000 eiro, uzņēmums veic preču piegādes ES vai sniedz citas dalībvalsts nodokļa maksātājam pakalpojumus, kuru sniegšanas vieta noteikta saskaņā ar likuma 19. panta pirmo daļu. Pārējos gadījumos pēc pirmo sešu mēnešu perioda deklarāciju var iesniegt par ceturksni.
PVN deklarācija un tās pielikumi VID EDS jāiesniedz 20 dienu laikā pēc taksācijas perioda beigām. Aprēķinātais nodoklis vienotajā nodokļu kontā jāsamaksā 23 dienu laikā pēc perioda beigām. Deklarācija jāiesniedz arī tad, ja periodā nav veikti ar PVN apliekami darījumi.
Darījumi ar ārvalstu partneriem
Darījumos ar ārvalstu uzņēmumiem vispirms jānosaka preces piegādes vai pakalpojuma sniegšanas vieta. No tās ir atkarīgs, kurā valstī maksājams PVN un kurai darījuma pusei tas jāaprēķina.
Pirms 0 % likmes vai apgrieztās PVN maksāšanas kārtības piemērošanas jāpārbauda partnera PVN numurs, darījuma būtība un pierādījumi. Preču piegādei citas ES dalībvalsts PVN maksātājam jāspēj pamatot arī to, ka preces faktiski izvestas no Latvijas un nogādātas citā dalībvalstī.
E-komercijas uzņēmumiem papildus jāvērtē 10 000 eiro kopējais ES slieksnis pārrobežu preču tālpārdošanai un noteiktiem elektroniski sniegtiem pakalpojumiem, kā arī iespēja izmantot OSS vai IOSS režīmu.
Biežākās PVN kļūdas
Praksē problēmas visbiežāk rada nevis pati matemātiskā formula, bet nepareizi noteikta darījuma būtība. Biežākās kļūdas ir:
- nepareizas PVN likmes piemērošana;
- novēlota reģistrēšanās PVN maksātāju reģistrā;
- ārvalstu pakalpojumu ignorēšana, jo nav sasniegts 50 000 eiro apgrozījums;
- 0 % likmes piemērošana bez nepieciešamajiem pierādījumiem;
- nepamatota priekšnodokļa atskaitīšana;
- PVN aprēķināšana no gala cenas ar nepareizu formulu;
- trūkstoši rēķina rekvizīti;
- deklarācijas neiesniegšana, ja periodā nav bijuši darījumi.
PVN regulējums ir detalizēts, tāpēc neparasta vai finansiāli nozīmīga darījuma gadījumā ieteicams savlaicīgi konsultēties ar grāmatvedi, nodokļu speciālistu vai pieprasīt VID uzziņu.

Darius Šoparas
Darius Šoparas ir fintech SaaS Sąskaita123 dibinātājs un veiksmīgs uzņēmējs ar vairāk nekā 20 gadu pieredzi. Viņš ir arī uzņēmuma Creative Partner, kas piedāvā personalizētus IT risinājumus uzņēmumiem, vadītājs. Ar ilggadēju pieredzi IT un finanšu nozarē un aizraušanos ar tehnoloģiju inovācijām Darjus spēj iedvesmot jaunus un augošus uzņēmumus, palīdzot tiem racionalizēt darbību un sasniegt finanšu mērķus.